
Hubungan Erat antara Finansial dan Kesehatan Mental: Panduan Mengelola Keuangan untuk Menghindari Stres
Kondisi finansial sering kali menjadi salah satu pemicu utama gangguan kesehatan mental di era modern. Tekanan untuk memenuhi kebutuhan sehari-hari, membayar tagihan, serta ketidakpastian masa depan dapat memicu kecemasan yang mendalam. Hubungan antara dompet yang menipis dan kesehatan mental yang memburuk bukanlah hal yang baru dalam dunia medis dan psikologi.
Banyak orang yang mengalami kesulitan tidur atau migrain kronis akibat memikirkan beban utang yang belum terlunasi. Kondisi ini menunjukkan bahwa kesehatan finansial dan kesehatan fisik serta mental saling terkait erat. Oleh karena itu, penting bagi kita untuk memahami bagaimana cara mengelola keuangan agar tidak stres demi menjaga kesejahteraan hidup secara menyeluruh.
Apa itu Stres Finansial? Hubungan antara Uang dan Kesehatan Mental
Stres finansial adalah kondisi ketegangan emosional dan kecemasan yang disebabkan oleh situasi keuangan seseorang. Masalah ini tidak hanya dialami oleh mereka yang berpenghasilan rendah, tetapi juga dapat menyerang siapa saja yang tidak memiliki kontrol atas arus kas mereka. Ketika seseorang merasa tidak berdaya menghadapi tagihan atau utang, otak akan mengaktifkan respons stres yang konstan.
Secara biologis, ancaman finansial diaktifkan oleh otak melalui amigdala, bagian yang mendeteksi bahaya. Otak tidak dapat membedakan antara ancaman fisik seperti hewan buas dengan ancaman non-fisik seperti tumpukan tagihan. Akibatnya, tubuh terus-menerus memproduksi hormon kortisol dan adrenalin yang jika dibiarkan dapat merusak sistem imun tubuh.
Kondisi psikologis yang tertekan ini lama-kelamaan akan menurunkan produktivitas kerja dan mengganggu hubungan interpersonal. Ketika produktivitas menurun, risiko kehilangan pekerjaan atau penurunan pendapatan justru semakin meningkat. Lingkaran setan ini menegaskan pentingnya mempelajari bagaimana cara mengelola keuangan agar tidak stres sebagai langkah preventif menjaga kesehatan mental.
Penyebab dan Faktor Risiko Stres Finansial
Memahami akar penyebab dari kecemasan finansial adalah langkah awal yang sangat penting sebelum melakukan perbaikan. Setiap individu memiliki pemicu yang berbeda-beda tergantung pada latar belakang sosial, kebiasaan, dan kondisi ekonomi mereka.
Berikut adalah beberapa penyebab dan faktor risiko utama yang sering memicu stres finansial:
Ketidakstabilan Pendapatan
Pekerja lepas, pekerja gig, atau pelaku usaha mikro sering kali menghadapi ketidakpastian pendapatan setiap bulannya. Pendapatan yang fluktuatif membuat perencanaan masa depan menjadi sangat sulit dan memicu kecemasan yang konstan. Tanpa adanya jaminan pemasukan yang pasti, setiap pengeluaran tak terduga dapat menjadi sumber kepanikan baru.
Utang Konsumtif yang Menumpuk
Utang dengan bunga tinggi, seperti kartu kredit atau pinjaman online ilegal, adalah salah satu pemicu stres terbesar. Kewajiban membayar cicilan bulanan yang melebihi kapasitas pendapatan akan menguras energi emosional seseorang. Tekanan dari penagih utang juga dapat memperburuk kondisi psikologis hingga menyebabkan depresi klinis.
Kurangnya Literasi Keuangan
Banyak orang memiliki pendapatan yang cukup, namun tidak tahu cara mengalokasikannya dengan benar. Ketidakmampuan membedakan antara kebutuhan primer dan keinginan sekunder sering kali berujung pada defisit anggaran bulanan. Tanpa pemahaman dasar tentang manajemen uang, seseorang akan terus-menerus merasa kekurangan.
Biaya Hidup yang Terus Meningkat
Inflasi yang tidak diimbangi dengan kenaikan upah membuat daya beli masyarakat semakin menurun dari tahun ke tahun. Kebutuhan dasar seperti pangan, tempat tinggal, dan layanan kesehatan yang semakin mahal memaksa banyak orang hidup dari gaji ke gaji. Kondisi ini mempersempit ruang gerak finansial dan meningkatkan risiko terjadinya stres kronis.
Tanda dan Gejala Stres Finansial pada Tubuh dan Pikiran
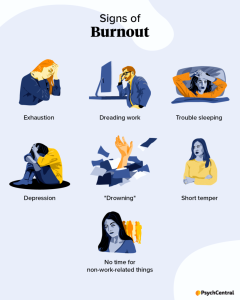
Stres akibat masalah keuangan tidak hanya terjadi di dalam pikiran, tetapi juga bermanifestasi pada fisik dan perilaku sehari-hari. Mengenali tanda-tanda ini sejak dini dapat membantu Anda mengambil tindakan sebelum kondisi kesehatan semakin memburuk.
Gejala Fisik
- Gangguan Tidur (Insomnia): Kesulitan untuk memejamkan mata karena terus-menerus memikirkan tagihan atau utang yang jatuh tempo.
- Sakit Kepala Kronis dan Ketegangan Otot: Peningkatan hormon stres menyebabkan otot-otot tubuh, terutama di area leher dan bahu, menjadi kaku.
- Masalah Pencernaan: Stres dapat mengganggu keseimbangan asam lambung, memicu maag, atau sindrom iritasi usus (IBS).
- Penurunan Imunitas: Tubuh menjadi lebih rentan terserang penyakit infeksi seperti flu karena sistem kekebalan tubuh yang melemah.
Gejala Psikologis dan Emosional
- Kecemasan yang Konstan: Rasa khawatir yang berlebihan setiap kali harus mengeluarkan uang, bahkan untuk kebutuhan dasar sekalipun.
- Sensitivitas Emosional (Mudah Marah): Menjadi lebih mudah tersinggung atau marah, terutama saat membahas topik yang berkaitan dengan uang.
- Perasaan Putus Asa: Merasa terjebak dalam situasi keuangan yang buruk tanpa melihat adanya jalan keluar atau masa depan yang cerah.
Perubahan Perilaku
- Menarik Diri dari Lingkungan Sosial: Menolak ajakan berkumpul dengan teman karena malu atau tidak memiliki anggaran untuk bersosialisasi.
- Perilaku Koping yang Tidak Sehat: Melakukan pelarian negatif seperti merokok berlebihan, mengonsumsi alkohol, atau makan berlebih (emotional eating).
- Menghindari Tagihan: Mengabaikan surat tagihan atau panggilan telepon dari kreditur karena rasa takut dan cemas yang luar biasa.
Bagaimana Cara Mengelola Keuangan agar Tidak Stres
Setelah mengenali gejala dan penyebabnya, kini saatnya fokus pada solusi praktis untuk memulihkan kesehatan finansial Anda. Berikut adalah penjelasan mendalam mengenai bagaimana cara mengelola keuangan agar tidak stres yang dapat Anda terapkan dalam kehidupan sehari-hari.
1. Membuat Anggaran Bulanan yang Realistis
Langkah pertama yang harus dilakukan adalah mencatat semua pemasukan dan pengeluaran secara transparan dan jujur. Anda tidak bisa mengendalikan apa yang tidak Anda ukur dengan jelas. Gunakan metode penganggaran yang sederhana, seperti aturan 50/30/20 untuk mempermudah pembagian pos keuangan.
Alokasikan 50% pendapatan untuk kebutuhan pokok, 30% untuk keinginan pribadi, dan 20% untuk tabungan atau pelunasan utang. Pembuatan anggaran bulanan ini merupakan langkah awal yang krusial dalam memahami bagaimana cara mengelola keuangan agar tidak stres. Dengan adanya batasan yang jelas, Anda tidak perlu lagi merasa bersalah saat mengeluarkan uang untuk kebutuhan tertentu.
2. Membangun Dana Darurat secara Konsisten
Salah satu pemicu kecemasan terbesar adalah ketakutan akan terjadinya peristiwa darurat yang membutuhkan biaya besar, seperti sakit atau PHK. Memiliki simpanan khusus adalah bagian penting dari bagaimana cara mengelola keuangan agar tidak stres secara berkelanjutan. Idealnya, dana darurat berkisar antara 3 hingga 6 kali pengeluaran bulanan Anda.
Jika jumlah tersebut terasa terlalu besar untuk saat ini, mulailah dengan target yang kecil namun konsisten setiap bulannya. Simpan dana ini di rekening bank yang terpisah agar tidak mudah terpakai untuk keperluan konsumtif sehari-hari. Mengetahui bahwa Anda memiliki jaring pengaman finansial akan memberikan ketenangan pikiran yang luar biasa saat menghadapi situasi tak terduga.
3. Mengelola dan Melunasi Utang dengan Strategi Tepat
Utang yang tidak terkelola dengan baik adalah beban mental terbesar yang dapat merusak kesejahteraan psikologis Anda. Mengetahui metode pelunasan utang yang efektif akan menjawab pertanyaan tentang bagaimana cara mengelola keuangan agar tidak stres secara mendasar. Anda bisa memilih antara metode Debt Snowball atau Debt Avalanche.
Metode Debt Snowball fokus pada pelunasan utang dengan nominal terkecil terlebih dahulu untuk memberikan motivasi psikologis yang cepat. Sementara itu, metode Debt Avalanche memprioritaskan utang dengan bunga tertinggi guna menghemat pengeluaran bunga dalam jangka panjang. Pilih metode yang paling sesuai dengan kepribadian Anda dan berkomitmenlah untuk tidak menambah utang baru selama proses pelunasan.
4. Mengurangi Pengeluaran Impulsif dan Gaya Hidup Konsumtif
Tekanan sosial sering kali memaksa kita untuk membeli barang-barang yang sebenarnya tidak kita butuhkan hanya demi gengsi. Menyelaraskan gaya hidup dengan kemampuan riil adalah kunci utama bagaimana cara mengelola keuangan agar tidak stres di era media sosial ini. Terapkan aturan 24 jam sebelum memutuskan untuk membeli barang non-primer guna menghindari pembelian impulsif.
Tanyakan pada diri sendiri apakah barang tersebut benar-benar bernilai atau hanya sekadar pemuas keinginan sesaat yang merugikan dompet. Mengurangi kebiasaan nongkrong di kafe mahal atau belanja daring tanpa rencana dapat menghemat anggaran dalam jumlah signifikan. Uang yang dihemat tersebut dapat dialihkan untuk memperkuat dana darurat atau membayar cicilan utang Anda.
5. Meningkatkan Literasi Keuangan secara Bertahap
Banyak orang merasa takut mengelola uang karena mereka tidak memahami instrumen-instrumen keuangan yang ada di masyarakat. Luangkan waktu untuk membaca buku, mendengarkan podcast, atau mengikuti seminar mengenai dasar-dasar manajemen keuangan personal. Semakin Anda memahami cara kerja uang, semakin besar pula rasa percaya diri Anda dalam mengambil keputusan finansial.
Mempelajari bagaimana cara mengelola keuangan agar tidak stres bukan sekadar masalah angka, melainkan investasi pada kesehatan tubuh dan ketenangan pikiran Anda. Pengetahuan yang baik akan melindungi Anda dari penipuan investasi bodong yang menjanjikan keuntungan tidak masuk akal. Literasi yang mumpuni juga membantu Anda merencanakan masa pensiun dengan lebih matang dan terstruktur sejak dini.
6. Berinvestasi untuk Masa Depan secara Aman dan Terukur
Jika dana darurat telah terpenuhi dan utang konsumtif sudah lunas, mulailah melirik instrumen investasi yang aman. Investasi membantu nilai uang Anda tidak tergerus oleh inflasi yang terjadi setiap tahunnya. Bagi pemula, pilihlah instrumen dengan risiko rendah seperti reksa dana pasar uang, emas, atau Surat Berharga Negara (SBN).
Hindari menaruh seluruh uang Anda pada satu instrumen investasi yang berisiko tinggi tanpa melakukan analisis mendalam terlebih dahulu. Diversifikasi portofolio investasi Anda untuk meminimalkan risiko kerugian yang dapat memicu stres baru di kemudian hari. Investasi yang tumbuh secara konsisten akan memberikan rasa aman finansial jangka panjang bagi Anda dan keluarga.
Dampak Jangka Panjang Stres Finansial jika Diabaikan
Mengabaikan kecemasan finansial secara terus-menerus dapat membawa dampak buruk yang permanen pada kesehatan fisik Anda. Tekanan darah tinggi yang disebabkan oleh stres kronis merupakan faktor risiko utama terjadinya serangan jantung dan stroke. Selain itu, stres yang tidak terkelola juga dapat mempercepat proses penuaan sel-sel tubuh secara keseluruhan.
Dari sisi kesehatan mental, stres finansial yang berkepanjangan dapat berkembang menjadi gangguan kecemasan umum (Generalized Anxiety Disorder) atau depresi mayor. Kondisi ini sering kali membutuhkan terapi psikologis dan pengobatan medis yang tentunya membutuhkan biaya tidak sedikit. Oleh karena itu, mempraktikkan bagaimana cara mengelola keuangan agar tidak stres adalah bentuk nyata dari upaya pencegahan penyakit kronis.
Kapan Harus Menghubungi Tenaga Medis Profesional?
Meskipun perbaikan manajemen keuangan sangat membantu, ada kalanya tekanan emosional yang Anda rasakan sudah terlalu berat untuk diatasi sendiri. Jika Anda mulai mengalami gejala-gejala berikut, segera cari bantuan dari psikolog, psikiater, atau dokter umum:
- Insomnia Parah: Mengalami kesulitan tidur selama berminggu-minggu yang mulai mengganggu fungsi kognitif dan aktivitas kerja Anda sehari-hari.
- Serangan Panik: Merasakan sesak napas, jantung berdebar kencang, dan ketakutan yang luar biasa secara tiba-tiba saat memikirkan masalah keuangan.
- Depresi Berat: Kehilangan minat pada semua aktivitas yang biasanya Anda sukai, merasa hampa, atau memiliki pikiran untuk menyakiti diri sendiri.
- Ketergantungan Zat: Menggunakan obat penenang, alkohol, atau zat adiktif lainnya sebagai pelarian dari kenyataan finansial yang pahit.
Ingatlah bahwa mencari bantuan medis bukanlah tanda kelemahan, melainkan langkah berani untuk menyelamatkan kesehatan mental dan fisik Anda. Selain bantuan medis, Anda juga bisa berkonsultasi dengan perencana keuangan bersertifikat (Certified Financial Planner) untuk membantu menyusun ulang strategi pemulihan finansial Anda secara profesional.
Kesimpulan
Kesehatan finansial dan kesehatan mental adalah dua sisi mata uang yang tidak dapat dipisahkan satu sama lain. Stres finansial yang dibiarkan tanpa penanganan dapat merusak kualitas hidup, hubungan keluarga, hingga kesehatan fisik secara permanen. Kunci utama untuk mengatasi masalah ini adalah dengan membangun kesadaran diri dan disiplin dalam mengelola setiap rupiah yang masuk ke kantong Anda.
Dengan menerapkan anggaran yang realistis, membangun dana darurat, melunasi utang, dan terus belajar, Anda dapat mengurangi kecemasan secara signifikan. Dengan menerapkan langkah-langkah di atas, Anda telah mempraktikkan bagaimana cara mengelola keuangan agar tidak stres demi masa depan yang lebih sehat dan bahagia. Mulailah dari langkah kecil hari ini, karena konsistensi adalah kunci dari kesuksesan finansial dan ketenangan jiwa Anda.
Disclaimer: Artikel ini bersifat informatif belaka dan bertujuan untuk memberikan edukasi umum mengenai manajemen keuangan dan hubungannya dengan kesehatan mental. Informasi dalam artikel ini tidak menggantikan konsultasi, diagnosis, atau terapi medis dengan tenaga medis profesional, psikolog, psikiater, atau perencana keuangan berlisensi.